// Vorlagen und Wissen
Vergütungsrechnung nach § 10 RVG: Pflichtangaben und Checkliste
Welche Angaben § 10 RVG und § 14 UStG für eine Anwaltsrechnung verlangen, als Checkliste zum Abhaken. Das Word-Muster mit Formularfeldern folgt nach fachlicher Gegenlese. Für Rechtsanwältinnen, Rechtsanwälte und ReFas, kostenlos und ohne Anmeldung, Stand 09/2026.
Das Muster zum Herunterladen folgt, sobald eine Anwaltskanzlei es fachlich gegengelesen hat. Checklisten und Rechenhilfen auf dieser Seite stehen schon bereit.
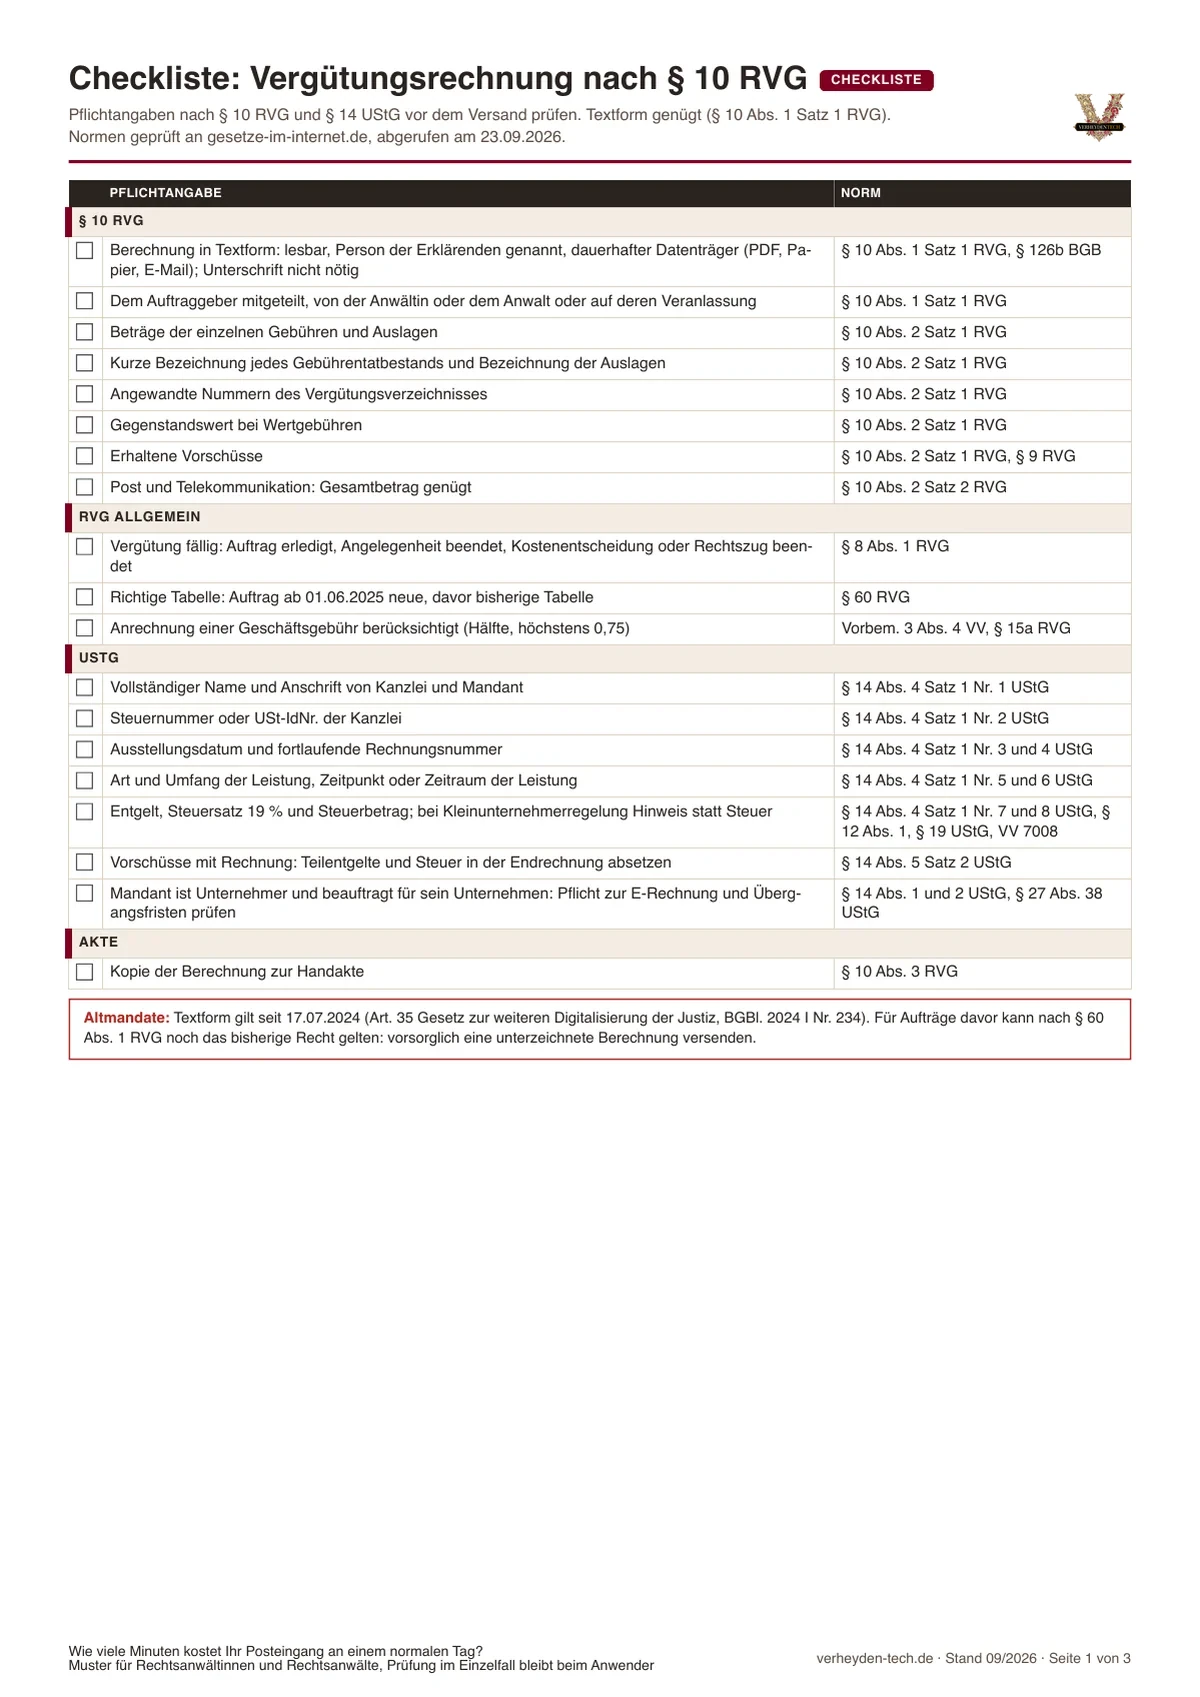
Die Anwaltsrechnung braucht nach § 10 RVG nur Textform, keine Unterschrift. Pflicht sind Gebühren und Auslagen mit Betrag, Bezeichnung und VV-Nummer, Gegenstandswert und Vorschüsse, dazu die Angaben nach § 14 Abs. 4 UStG.
Aufbau
- Briefkopf: Kanzlei, Mandant, Rechnungsnummer, Rechnungsdatum, Steuernummer oder USt-IdNr., Aktenzeichen, Leistungszeitraum.
- Gegenstandswert mit Herkunft (Streitwertbeschluss oder eigene Bestimmung).
- Positionen mit Bezeichnung, VV-Nummer, Satz, Gegenstandswert und Betrag, Anrechnung als eigene Zeile.
- Pauschale VV 7002, Summe netto, 19 % Umsatzsteuer VV 7008, Gesamtbetrag.
- Vorschüsse mit Datum, Netto und Umsatzsteuer, Zahlbetrag.
- Leistungsbeschreibung, Zahlungshinweis, Name der Erklärenden (Textform).
- Seite 2: Checkliste mit 19 Pflichtangaben nach § 10 RVG, § 8 RVG, § 60 RVG und § 14 UStG.
Vergütungsrechnung in 7 Schritten
- Fälligkeit prüfen: Auftrag erledigt, Angelegenheit beendet oder Rechtszug beendet (§ 8 Abs. 1 RVG).
- Tabelle wählen: Auftrag ab 01.06.2025 mit der RVG-Tabelle 2025, sonst bisherige Tabelle (§ 60 RVG).
- Gebühren und Auslagen mit VV-Nummer, Satz und Gegenstandswert eintragen (§ 10 Abs. 2 RVG); Beträge liefert der RVG-Rechner.
- Anrechnung einer vorgerichtlichen Geschäftsgebühr als eigene Zeile ausweisen (Vorbem. 3 Abs. 4 VV).
- Umsatzsteuer mit 19 % ausweisen (§ 12 Abs. 1 UStG) oder bei Kleinunternehmerregelung darauf hinweisen (§ 19 UStG).
- Vorschüsse mit Netto und Steuer absetzen (§ 9 RVG, § 14 Abs. 5 UStG); bei Unternehmern die E-Rechnungspflicht und § 27 Abs. 38 UStG prüfen.
- In Textform versenden, Name der Erklärenden nennen (§ 126b BGB), Kopie zur Handakte.
Beispiel: Rechnung Rechtsstreit 1. Instanz, 10.000 €
| Verfahrensgebühr, 1. Instanz (VV 3100) | 847,60 € |
| Anrechnung Geschäftsgebühr (Vorbem. 3 Abs. 4 VV) aus Rechnung 2026-0031 | -423,80 € |
| Terminsgebühr, Termin am 09.09.2026 (VV 3104) | 782,40 € |
| Pauschale für Post und Telekommunikation (VV 7002) | 20,00 € |
| Summe netto | 1.226,20 € |
| 19 % Umsatzsteuer (VV 7008) | 232,98 € |
| Gesamtbetrag | 1.459,18 € |
| abzüglich Vorschuss vom 16.03.2026 (netto 420,17 €, USt 79,83 €) | -500,00 € |
| Zahlbetrag | 959,18 € |
Fiktive Kanzlei und Beteiligte. Anrechnung einer vorgerichtlich abgerechneten 1,3 Geschäftsgebühr, Vorschuss 500 € brutto.
Textform statt Unterschrift
§ 10 Abs. 1 Satz 1 RVG verlangt heute nur noch Textform. Nach § 126b BGB reicht eine lesbare Erklärung mit Namen der Erklärenden auf einem dauerhaften Datenträger, also etwa ein PDF per E-Mail. Die Neufassung beruht auf Artikel 35 des Gesetzes zur weiteren Digitalisierung der Justiz (BGBl. 2024 I Nr. 234) und gilt seit dem 17.07.2024, dem Tag nach der Verkündung. Für Aufträge von davor kann nach § 60 Abs. 1 RVG noch das bisherige Recht gelten, das eine unterzeichnete Berechnung verlangte; dort vorsorglich unterschreiben. Die Verjährung läuft unabhängig von der Mitteilung der Rechnung (§ 10 Abs. 1 Satz 2 RVG).
Gebühren rechnen ist Routine. Zeit kostet eher, was vorher passiert: Eingänge sichten, der richtigen Akte zuordnen, Fristen prüfen. Der Rechner Posteingang zeigt die Minuten und Euro pro Monat. Für die Festsetzung gegen den Gegner: Kostenfestsetzungsantrag. Wer das in der eigenen Kanzlei messen möchte: Pilotgespräch vereinbaren.
Häufige Fragen
Welche Angaben muss eine Anwaltsrechnung enthalten?
Nach § 10 Abs. 2 RVG: die Beträge der einzelnen Gebühren und Auslagen, erhaltene Vorschüsse, eine kurze Bezeichnung jedes Gebührentatbestands, die Bezeichnung der Auslagen, die angewandten Nummern des Vergütungsverzeichnisses und bei Wertgebühren den Gegenstandswert. Für Post und Telekommunikation genügt der Gesamtbetrag. Weil die Anwaltsrechnung zugleich Rechnung im Sinne des Umsatzsteuerrechts ist, kommen die Angaben nach § 14 Abs. 4 UStG hinzu, etwa Steuernummer, Rechnungsnummer, Leistungszeitpunkt, Steuersatz und Steuerbetrag.
Genügt Textform?
Ja. Nach § 10 Abs. 1 Satz 1 RVG bedarf die Berechnung der Textform, eine eigenhändige Unterschrift ist nicht mehr nötig. Textform bedeutet nach § 126b BGB eine lesbare Erklärung, in der die Person des Erklärenden genannt ist, auf einem dauerhaften Datenträger, zum Beispiel ein PDF per E-Mail. Die Neufassung stammt aus Artikel 35 des Gesetzes zur weiteren Digitalisierung der Justiz und gilt seit dem 17.07.2024. Wegen § 60 Abs. 1 RVG ist nicht ganz sicher, ob sie für ältere Aufträge gilt; dort vorsorglich unterschreiben.
Was passiert, wenn Pflichtangaben fehlen?
Nach § 10 Abs. 1 Satz 1 RVG kann die Vergütung nur aufgrund einer mitgeteilten Berechnung gefordert werden. Fehlt eine ordnungsgemäße Berechnung, ist der Anspruch deshalb nicht durchsetzbar, bis sie nachgeholt ist. Die Verjährung läuft nach § 10 Abs. 1 Satz 2 RVG trotzdem, sie hängt nicht von der Mitteilung ab. Deshalb lohnt es sich, jede Rechnung vor dem Versand gegen die Checkliste zu prüfen. Umsatzsteuerlich kann eine unvollständige Rechnung dem Mandanten den Vorsteuerabzug erschweren.
Wie werden Vorschüsse in der Rechnung behandelt?
Nach § 9 RVG kann die Kanzlei einen angemessenen Vorschuss fordern. In der Schlussrechnung sind erhaltene Vorschüsse nach § 10 Abs. 2 RVG anzugeben. Wurde über den Vorschuss eine Rechnung mit Umsatzsteuer erteilt, sind in der Endrechnung nach § 14 Abs. 5 Satz 2 UStG die vereinnahmten Teilentgelte und die darauf entfallende Steuer abzusetzen. Im Beispiel werden 500 € Vorschuss als 420,17 € netto und 79,83 € Umsatzsteuer ausgewiesen und vom Gesamtbetrag abgezogen.
Verwandte Vorlagen und Rechner
- RVG-Tabelle 2025: Gebühren je Stufe für die Rechnung ablesen.
- RVG-Rechner: Positionen und Summen berechnen.
- Kostenfestsetzungsantrag: Aufbau und Anleitung für die Festsetzung gegen den Gegner.
Quellen
- § 10 RVG, abgerufen am 23.09.2026
- § 8 RVG, § 9 RVG, § 60 RVG, abgerufen am 23.09.2026
- § 126b BGB, abgerufen am 23.09.2026
- § 14 UStG, § 12 UStG, § 19 UStG, § 27 UStG, abgerufen am 23.09.2026
- Gesetz zur weiteren Digitalisierung der Justiz, BGBl. 2024 I Nr. 234 (Artikel 35, Inkrafttreten Artikel 50 Abs. 1: Tag nach der Verkündung am 16.07.2024), abgerufen am 23.09.2026
Tobias Verheyden, Verheyden Tech. Fachliche Gegenlese: steht noch aus. Stand 09/2026.
Änderungsprotokoll:
- 23.09.2026: Erstfassung