// Vorlagen und Wissen
Verzugszinsrechner mit aktuellem Basiszinssatz
Der Rechner ermittelt Verzugszinsen nach § 288 BGB taggenau, mit dem jeweils geltenden Basiszinssatz je Halbjahr, mit Teilzahlungen und der Pauschale von 40 Euro. Für Kanzleien und Forderungsabteilungen, ohne Anmeldung, Stand 09/2026.
Ergebnis
Arbeitsblatt für die Akte
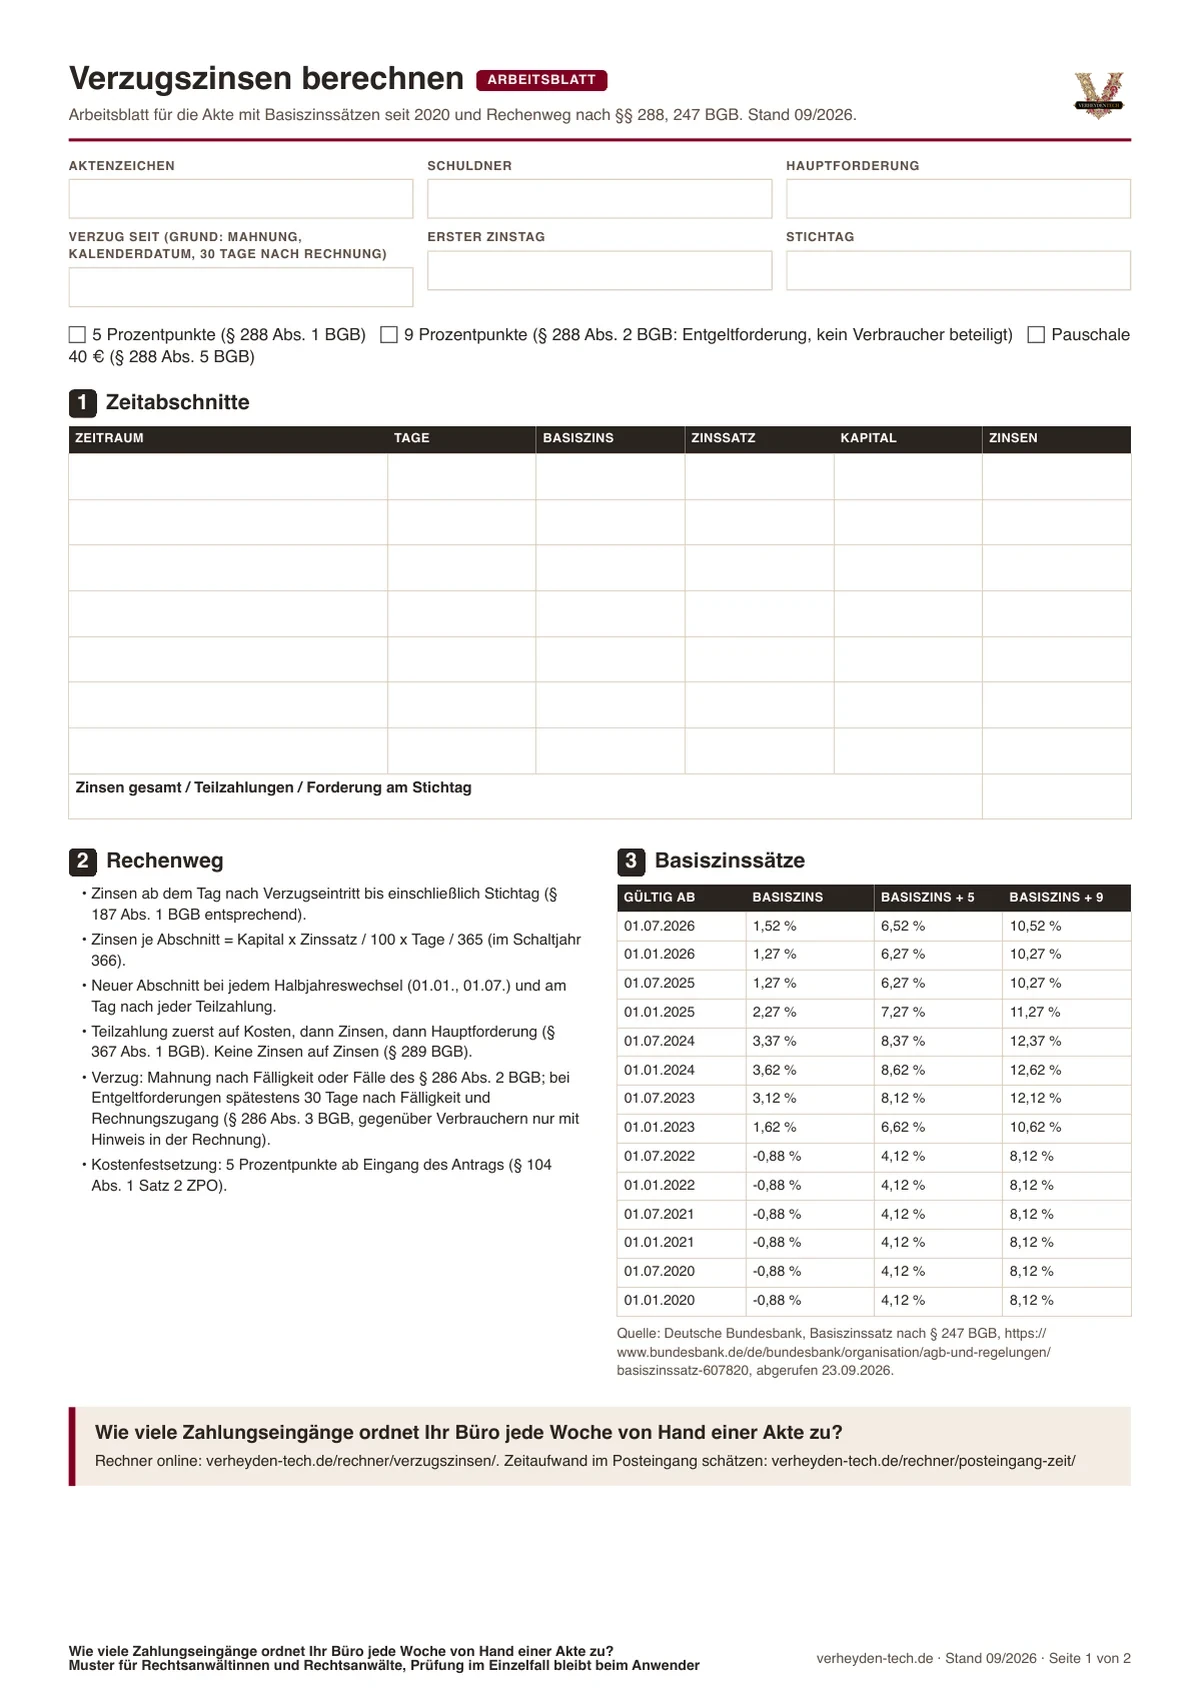
Aufbau:
- Eingaben: Hauptforderung, Verzugsbeginn (Tag des Verzugseintritts), Stichtag, Zinssatz 5 oder 9 Prozentpunkte über Basiszins (§ 288 Abs. 1 und 2 BGB), Pauschale 40 Euro (§ 288 Abs. 5 BGB).
- Teilzahlungen mit Datum und Betrag, Anrechnung zuerst auf Zinsen, dann auf die Hauptforderung (§ 367 Abs. 1 BGB).
- Ergebnis: erster Zinstag, Zinstage, Zinsen gesamt, getilgte und offene Zinsen, offene Hauptforderung, Forderung am Stichtag, Überzahlung.
- Tabelle der Zeitabschnitte je Halbjahr und Zahlung mit Basiszins, Zinssatz, Kapital und Zinsen.
- Excel: Blatt So geht's, Rechner mit Dropdowns, Zinsen je Halbjahr, gesperrte Tagesberechnung, Basiszinstabelle mit Quelle.
- PDF: leeres Arbeitsblatt mit Rechenweg und Basiszinstabelle, Beispielrechnung auf Seite 2.
So berechnen Sie Verzugszinsen
- Verzugseintritt feststellen: Mahnung nach Fälligkeit, Kalenderdatum oder 30 Tage nach Fälligkeit und Rechnungszugang (§ 286 BGB). Der Rechner verzinst ab dem Folgetag.
- Zinssatz wählen: 5 Prozentpunkte über Basiszins, bei Entgeltforderungen ohne Verbraucherbeteiligung 9 Prozentpunkte (§ 288 BGB).
- Basiszinssatz je Halbjahr ansetzen (§ 247 BGB); der Rechner übernimmt das aus der Tabelle unten.
- Teilzahlungen mit Datum eintragen; Anrechnung auf Zinsen vor Hauptforderung (§ 367 BGB), keine Zinseszinsen (§ 289 BGB).
- Pauschale 40 Euro nur, wenn der Schuldner kein Verbraucher ist und eine Entgeltforderung vorliegt; sie wird auf Rechtsverfolgungskosten angerechnet.
- Für den Kostenfestsetzungsantrag gilt ein eigener Zins: 5 Prozentpunkte ab Eingang des Antrags (§ 104 Abs. 1 Satz 2 ZPO), siehe Kostenfestsetzungsantrag.
Fiktives Beispiel: 12.500,00 € Werklohn, Verzug seit 15.11.2025, 9 Prozentpunkte, Teilzahlung 3.000,00 € am 16.03.2026, Stichtag 30.09.2026: Zinsen insgesamt 984,79 €, davon 425,57 € durch die Zahlung getilgt, Forderung am Stichtag 10.524,79 € einschließlich Pauschale.
Basiszinssatz seit 2020
| gültig ab | Basiszinssatz | Verzugszins + 5 | Verzugszins + 9 |
|---|---|---|---|
| 01.07.2026 | 1,52 % | 6,52 % | 10,52 % |
| 01.01.2026 | 1,27 % | 6,27 % | 10,27 % |
| 01.07.2025 | 1,27 % | 6,27 % | 10,27 % |
| 01.01.2025 | 2,27 % | 7,27 % | 11,27 % |
| 01.07.2024 | 3,37 % | 8,37 % | 12,37 % |
| 01.01.2024 | 3,62 % | 8,62 % | 12,62 % |
| 01.07.2023 | 3,12 % | 8,12 % | 12,12 % |
| 01.01.2023 | 1,62 % | 6,62 % | 10,62 % |
| 01.07.2022 | -0,88 % | 4,12 % | 8,12 % |
| 01.01.2022 | -0,88 % | 4,12 % | 8,12 % |
| 01.07.2021 | -0,88 % | 4,12 % | 8,12 % |
| 01.01.2021 | -0,88 % | 4,12 % | 8,12 % |
| 01.07.2020 | -0,88 % | 4,12 % | 8,12 % |
| 01.01.2020 | -0,88 % | 4,12 % | 8,12 % |
Quelle: Deutsche Bundesbank, Basiszinssatz nach § 247 BGB, abgerufen 23.09.2026. Nächste Anpassung: 01.01.2027.
Testfälle des Rechners (16 Fälle, alle bestanden)
Jeder Fall wird dreifach gerechnet: im Rechner dieser Seite, in einer unabhängigen Tag-für-Tag-Rechnung und in der Excel-Datei. Abweichung höchstens 0,5 Cent.
- 1 Unternehmer, ganzes Jahr 2025: 10.000 € x 11,27 % x 181/365 + 10.000 € x 10,27 % x 184/365 (Basiszins 2,27 % und 1,27 %). Erwartet: Zinsen 1.076,59 €
- 2 Verbraucher, 2. Halbjahr 2023: 5.000 € x 8,12 % x 184/365 (Basiszins 3,12 %). Erwartet: Zinsen 204,67 €
- 3 Negativer Basiszins 2021: Basiszins minus 0,88 % plus 9 ergibt 8,12 %, 1.000 € x 8,12 % x 365/365. Erwartet: Zinsen 81,20 €
- 4 Schaltjahr 2024, Verbraucher: 10.000 € x 8,62 % x 182/366 + 10.000 € x 8,37 % x 184/366. Erwartet: Zinsen 849,43 €
- 5 Ein Zinstag: Stichtag = erster Zinstag: 20.000 € x 10,52 % x 1/365. Erwartet: Zinsen 5,76 €
- 6 Teilzahlung deckt Zinsen und Teil der Hauptforderung: Zahlung am Halbjahresende: zuerst 558,87 € Zinsen, Rest 2.441,13 € auf die Hauptforderung (§ 367 BGB). Erwartet: Zinsen bis 30.06. 558,87 € getilgt, Hauptforderung danach 7.558,87 €
- 7 Teilzahlung kleiner als offene Zinsen: 500 € gehen vollständig auf die Zinsen, offen bleiben 576,59 € Zinsen. Erwartet: Hauptforderung bleibt 10.000,00 €
- 8 Überzahlung: Zahlung übersteigt Zinsen und Hauptforderung; Rest als Überzahlung. Erwartet: Überzahlung ausgewiesen, Hauptforderung 0 €
- 9 Zahlung nach Stichtag: Zahlungen nach dem Stichtag gehören nicht in die Berechnung. Erwartet: Zahlung bleibt unberücksichtigt, Zinsen wie Fall 1
- 10 Zahlung vor erstem Zinstag: Zahlung vor Verzug mindert die Hauptforderung auf 5.000 €, Zinsen halb so hoch wie Fall 1. Erwartet: Zinsen 538,29 €
- 11 Pauschale 40 Euro: 10.000 € + 1.076,59 € Zinsen + 40 € Pauschale (§ 288 Abs. 5 BGB). Erwartet: Forderung 11.116,59 €
- 12 Mehrere Halbjahre 2022 bis 2026 mit zwei Zahlungen: Prüft Halbjahreswechsel mit negativem und positivem Basiszins und zwei Anrechnungen. Erwartet: Rechner, Tagesrechnung und Excel gleich
- 13 Zwei Zahlungen am selben Tag: Beträge am selben Tag werden zusammengerechnet. Erwartet: Wie Fall 6
- 14 Verzugsbeginn vor 2020: Basiszinstabelle beginnt 01.01.2020. Erwartet: Fehlermeldung
- 15 Stichtag nach 2026: Basiszins ab 2027 noch nicht bekannt. Erwartet: Fehlermeldung
- 16 Stichtag vor erstem Zinstag: Am Tag des Verzugseintritts selbst fallen noch keine Zinsen an. Erwartet: Fehlermeldung
Kontoauszüge, Schreiben des Gegners, beA-Nachrichten: jeder Eingang muss erst in die richtige Akte, bevor jemand Zinsen rechnet. Wie viel Zeit das in Ihrer Kanzlei kostet, schätzt der Rechner Posteingang in drei Minuten. Wie eine Kanzlei-Software den E-Mail-Posteingang lokal sortiert und die Zuordnung zur Freigabe vorlegt, zeigt die Seite für Kanzleien. Pilotgespräch vereinbaren
Häufige Fragen
Wie hoch sind Verzugszinsen?
Der Verzugszins beträgt fünf Prozentpunkte über dem Basiszinssatz (§ 288 Abs. 1 BGB). Ist kein Verbraucher am Rechtsgeschäft beteiligt und geht es um eine Entgeltforderung, also eine Zahlung für Ware oder Leistung, sind es neun Prozentpunkte (§ 288 Abs. 2 BGB). Ab 01.07.2026 liegt der Basiszinssatz bei 1,52 Prozent, der Verzugszins also bei 6,52 oder 10,52 Prozent im Jahr. Weil sich der Basiszins jedes Halbjahr ändern kann, rechnet der Rechner jeden Abschnitt mit dem Satz, der an diesem Tag galt.
Welcher Basiszinssatz gilt?
Es gilt der Basiszinssatz nach § 247 BGB, der zum 1. Januar und 1. Juli eines Jahres angepasst wird. Maßgeblich ist der Satz, der am jeweiligen Zinstag gilt; über mehrere Halbjahre wird also abschnittsweise gerechnet. Die Deutsche Bundesbank veröffentlicht den Satz im Bundesanzeiger und auf ihrer Website. Seit 01.07.2026 sind es 1,52 Prozent, vom 01.07.2025 bis 30.06.2026 waren es 1,27 Prozent. Die vollständige Tabelle ab 2020 steht unten auf dieser Seite und in der Excel-Datei, jeweils mit Quelle.
Ab wann laufen Verzugszinsen?
Ab Verzug. Der Schuldner kommt in Verzug durch Mahnung nach Fälligkeit, ohne Mahnung etwa bei einem kalendermäßig bestimmten Zahlungstermin (§ 286 Abs. 1 und 2 BGB). Bei Entgeltforderungen tritt Verzug spätestens 30 Tage nach Fälligkeit und Zugang der Rechnung ein, gegenüber Verbrauchern nur, wenn die Rechnung darauf hinweist (§ 286 Abs. 3 BGB). Der Rechner verzinst ab dem Tag nach dem eingetragenen Verzugseintritt. Ob Verzug wirksam eingetreten ist, prüfen Sie im Einzelfall.
Wie werden Teilzahlungen verrechnet?
Reicht eine Zahlung nicht für die ganze Schuld, wird sie zuerst auf die Kosten, dann auf die Zinsen und zuletzt auf die Hauptforderung angerechnet (§ 367 Abs. 1 BGB), sofern der Schuldner nichts anderes bestimmt und der Gläubiger das annimmt. Der Rechner verrechnet Teilzahlungen zuerst auf aufgelaufene Zinsen, dann auf die Hauptforderung; Kosten erfasst er nicht. Am Zahlungstag wird noch der alte Betrag verzinst, ab dem Folgetag der verringerte. Zinsen auf Zinsen fallen nicht an (§ 289 BGB).
Verwandte Vorlagen
Tobias Verheyden, Verheyden Tech
Fachliche Gegenlese: steht noch aus.
Muster für Rechtsanwältinnen und Rechtsanwälte, Prüfung im Einzelfall bleibt beim Anwender.
Änderungsprotokoll:
23.09.2026: Erstfassung, Basiszinssätze 01.01.2020 bis 01.07.2026 laut Bundesbank.