// Vorlagen und Wissen
Posteingangsbuch und Postausgangsbuch für die Kanzlei
Excel-Vorlage für alle Eingangswege der Kanzlei (beA, Post, Fax, E-Mail, Telefon) mit Aktenzeichen, Frist und Zuständigkeit, dazu das Postausgangsbuch mit Versandnachweis und eine PDF-Druckversion. Stand 09/2026, kostenlos, ohne Anmeldung, mit ausgefülltem Beispiel einer fiktiven Kanzlei.
Aufbau
Das Posteingangsbuch der Kanzlei besteht aus
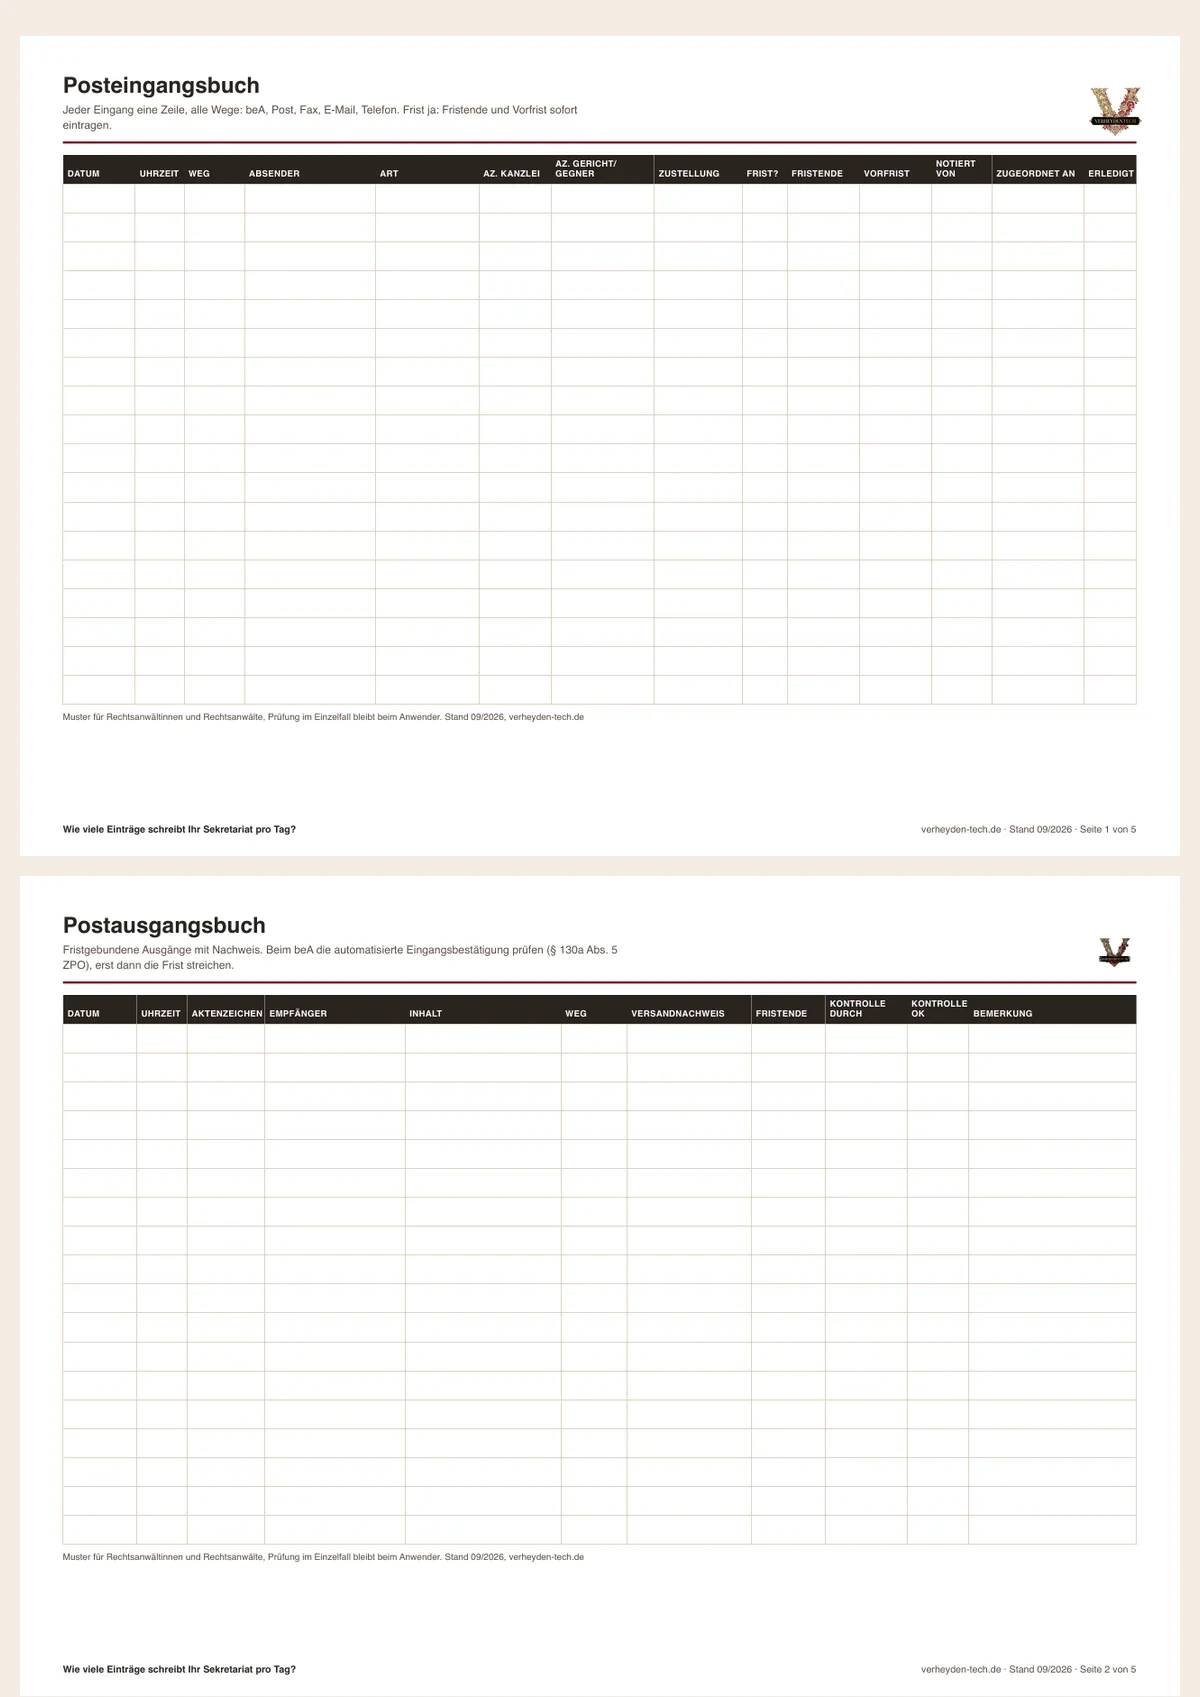
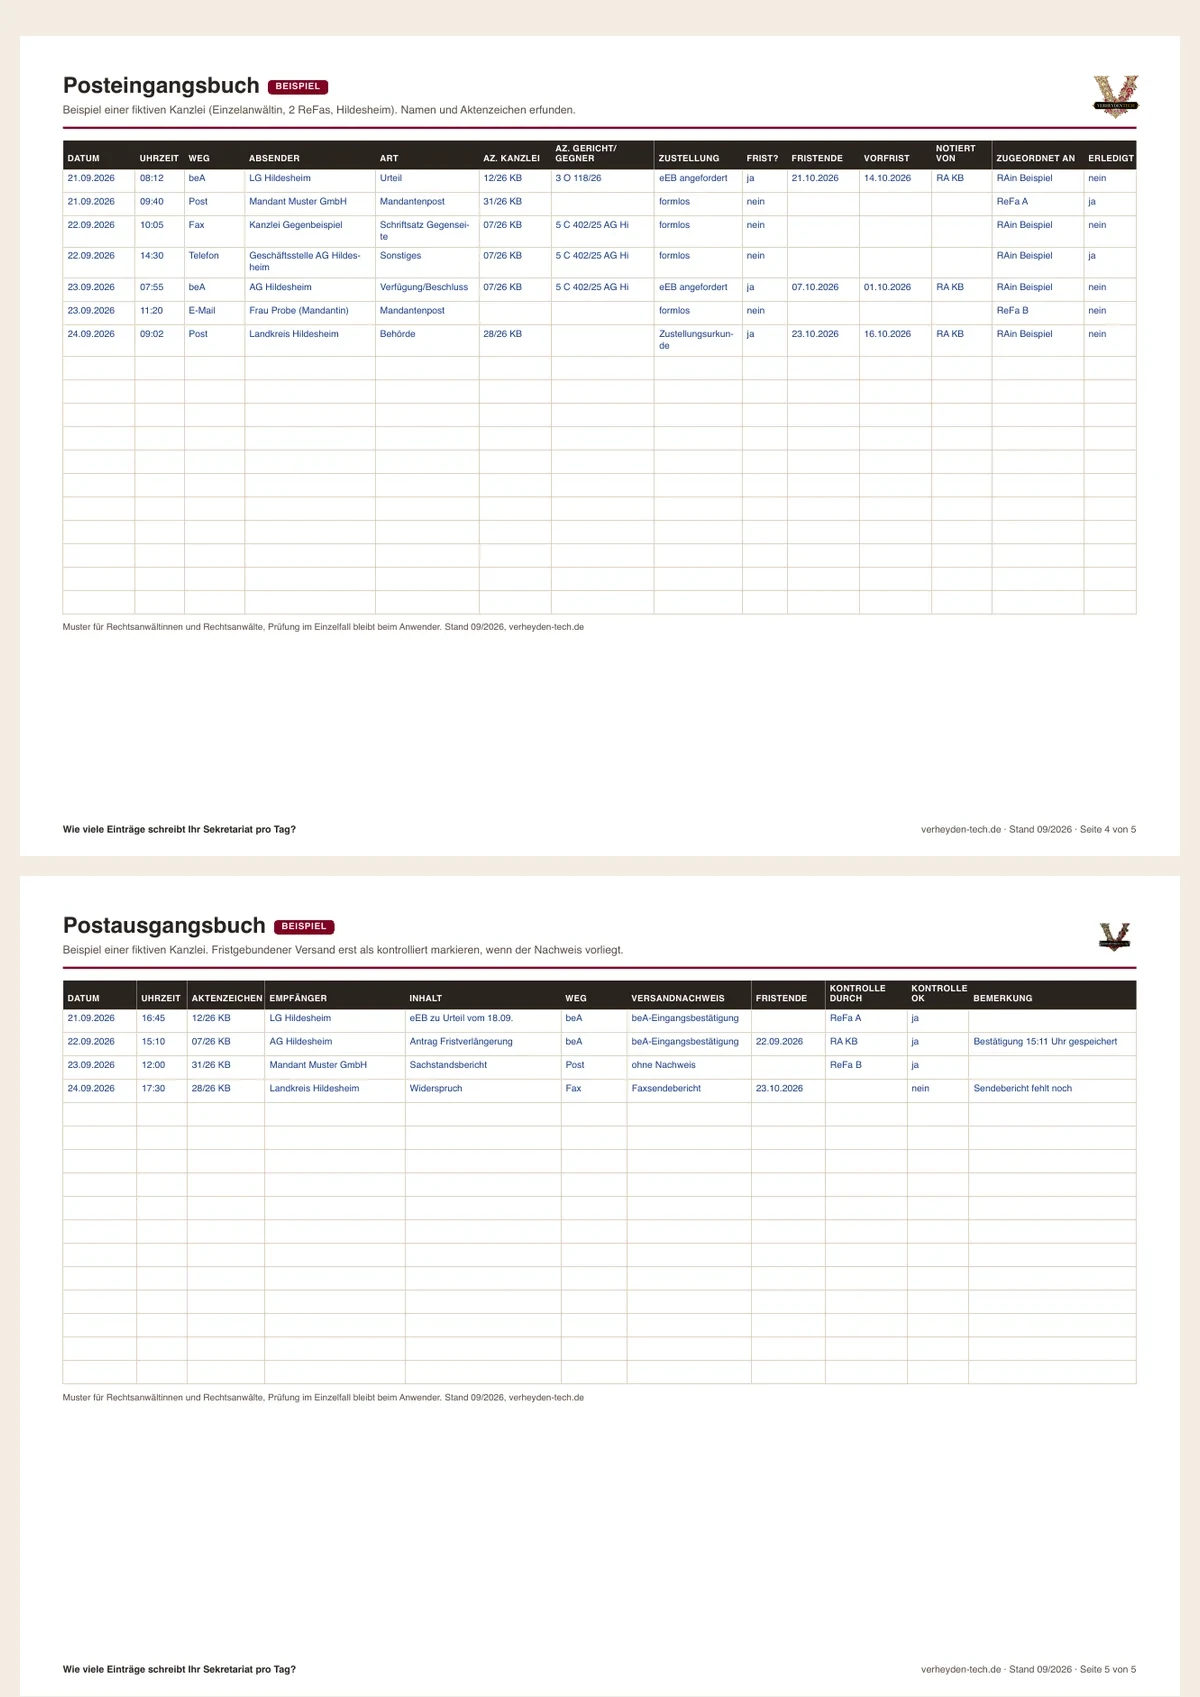
- dem Blatt Posteingang mit Datum, Uhrzeit, Eingangsweg (beA, Post, Fax, E-Mail, Telefon, Bote), Absender, Art des Schriftstücks, Aktenzeichen der Kanzlei und des Gerichts oder Gegners, Art der Zustellung, Frist ja oder nein, Fristart, Fristende, Vorfrist, Kürzel „Frist notiert von“, „zugeordnet an“ und erledigt,
- einer Statusspalte, die selbst rechnet: offen, Frist offen, überfällig, Fristende fehlt, erledigt, dazu Tage bis Fristende,
- einer Suche nach Aktenzeichen und Zählern für offene und überfällige Fristen oben im Blatt, dazu Filter in jeder Spalte,
- dem Blatt Postausgang mit Empfänger, Versandweg, Versandnachweis, Fristende, Ausgangskontrolle und Status,
- einer PDF-Druckversion (Querformat) und Eingangsstempeln zum Ausdrucken,
- einem ausgefüllten Beispiel (fiktive Einzelanwältin mit 2 ReFas, Hildesheim).
Anleitung: so führen Sie das Postbuch
- Jeden Eingang am selben Tag eintragen, bei beA, Fax und E-Mail mit Uhrzeit. Den Eingangsweg über das Auswahlfeld wählen, damit Filter und Zähler stimmen.
- Aktenzeichen der Kanzlei zuordnen. Ist die Akte unklar, trägt die Bearbeiterin die Büroleitung in „zugeordnet an“ ein. Nichts bleibt ohne Namen liegen.
- Zustellungsart vermerken. Bei Zustellung gegen elektronisches Empfangsbekenntnis (§ 173 Abs. 3 ZPO) das Datum des eEB in die Bemerkung schreiben. Bei Papierpost den Umschlag mit Zustellvermerk zur Akte nehmen (§ 180 Satz 3 ZPO).
- Postausgang: Bei fristgebundenem Versand über das beA die automatisierte Eingangsbestätigung des Gerichts prüfen (§ 130a Abs. 5 ZPO), erst dann „Kontrolle ok“ setzen und die Frist streichen.
- Täglich vor Feierabend in der Statusspalte filtern: überfällig, Fristende fehlt, Frist offen. Rote Zeilen klärt die Anwältin oder der Anwalt noch am selben Tag.
- beA-Nachrichten regelmäßig zur Akte exportieren. Das Postfach muss zur Kenntnis genommen werden (§ 31a Abs. 6 BRAO), es ist aber kein Archiv. Das Postbuch aufbewahren wie in der FAQ unten beschrieben.
Der digitale Eingangsstempel
Der Stempel auf dem Papier beantwortet drei Fragen: Wann kam es an, zu welcher Akte gehört es, wer hat es. Wer digital arbeitet, braucht dieselben Antworten, nur an anderer Stelle.
| Angabe | Papierstempel | Digital |
|---|---|---|
| Eingangsdatum und Uhrzeit | Stempel mit Datum, Uhrzeit von Hand | Vermerk auf Seite 1 des PDF, Dateiname beginnt mit Datum und Uhrzeit; beim beA der Zeitpunkt aus der Nachricht |
| Aktenzeichen | Handschriftlich im Stempelfeld | Im Dateinamen und als Zuordnung im Dokumentensystem |
| Frist notiert | Kürzel im Stempel | Kürzel im Postbuch, Spalte „Frist notiert von“ |
| Weitergeleitet an | Namenskürzel im Stempel | Spalte „zugeordnet an“ oder Aufgabe in der Kanzleisoftware |
| Nachweis der Zustellung | Umschlag mit Zustellvermerk | eEB, Export der beA-Nachricht mit Prüfprotokoll |
- Ein einheitlicher Dateiname ersetzt den halben Stempel:
2026-09-23_0755_beA_07-26-KB_Verfuegung.pdf. - Viele PDF-Programme bieten dynamische Stempel, die Datum und Uhrzeit beim Setzen einfügen. Legen Sie einen Stempel mit den Feldern aus der PDF-Vorlage an.
- Der digitale Stempel ist nur so genau wie die Uhr des Rechners. Automatische Zeitsynchronisation einschalten.
- Die beA-Anwendung löscht Nachrichten nach Fristen automatisch. Export zur Akte gehört zum Eingang, nicht zur Aufräumaktion am Jahresende.
Jede Zeile im Postbuch ist Handarbeit: lesen, Akte suchen, Frist prüfen, weitergeben. Verheyden Tech entwickelt eine Software, die in der Kanzlei läuft, den E-Mail-Posteingang sortiert und Akten zuordnet, mit Freigabe durch einen Menschen, wenn die Zuordnung unsicher ist. Ob sich das für Ihre Kanzlei lohnt, zeigt der Rechner Posteingang-Zeit in zwei Minuten.
Häufige Fragen
Muss eine Kanzlei ein Posteingangsbuch führen?
Eine ausdrückliche gesetzliche Pflicht, ein Posteingangsbuch zu führen, haben wir weder in der BRAO noch in der ZPO gefunden. Pflicht ist aber eine Büroorganisation, die Fristen sicher erfasst: Das Verschulden des Bevollmächtigten steht dem Verschulden der Partei gleich (§ 85 Abs. 2 ZPO), und Wiedereinsetzung gibt es nur ohne Verschulden (§ 233 ZPO). Das Postbuch ist ein einfacher Nachweis, wann was eingegangen ist, wer es zugeordnet und wer die Frist notiert hat. Ob Excel, Kanzleisoftware oder Papier, entscheiden Sie.
Ersetzt die beA-Nachrichtenliste das Postbuch?
Nur teilweise. Das beA zeigt elektronische Eingänge mit Datum und Uhrzeit, Post, Fax, E-Mail und Telefon fehlen dort. Außerdem verschiebt die beA-Anwendung Nachrichten frühestens nach 90 Tagen in den Papierkorb und löscht sie nach weiteren frühestens 30 Tagen endgültig (beA-Anwenderhandbuch der BRAK). Wer das beA als einzige Liste nutzt, verliert nach einigen Monaten den Nachweis. Exportieren Sie Nachrichten zur Akte und führen Sie Zuordnung und Frist in einer Liste für alle Eingangswege.
Was gehört in einen Eingangsstempel?
Mindestens das Eingangsdatum, bei fristrelevanter Post auch die Uhrzeit, das Aktenzeichen und das Kürzel der Person, die den Eingang bearbeitet. Sinnvoll sind Felder für Anlagen, Frist notiert mit Kürzel und weitergeleitet an. Wird ein Schriftstück in den Briefkasten eingelegt, vermerkt der Zusteller das Datum auf dem Umschlag (§ 180 Satz 3 ZPO). Nehmen Sie diesen Umschlag deshalb zur Akte. Beim digitalen Stempel stehen dieselben Angaben als Vermerk auf der ersten Seite des PDF oder in den Feldern Ihres Dokumentensystems.
Wie lange wird das Postbuch aufbewahrt?
Eine eigene Frist für das Postbuch nennt das Gesetz nicht. Zwei Fristen geben die Richtung: Handakten sind sechs Jahre aufzubewahren, die Frist beginnt mit Ablauf des Kalenderjahres, in dem der Auftrag beendet wurde (§ 50 Abs. 1 BRAO). Empfangene und abgesandte Geschäftsbriefe sind steuerlich sechs Jahre aufzubewahren (§ 147 Abs. 3 AO). Weil das Postbuch viele Mandate enthält, empfehlen wir: aufbewahren, bis die letzte darin genannte Akte ausgesondert werden darf.
Verwandte Vorlagen
- Telefonnotiz für Kanzleien
- Elektronisches Empfangsbekenntnis (eEB)
- Fristenkontrolle und Wiedereinsetzung
Quellen
- § 130a ZPO, § 173 ZPO, § 180 ZPO, § 222 ZPO, § 85 ZPO, § 233 ZPO, abgerufen 23.09.2026
- § 31a BRAO, § 50 BRAO, § 147 AO, abgerufen 23.09.2026
- BRAK, beA-Anwenderhandbuch: Löschen, abgerufen 23.09.2026
Tobias Verheyden, Verheyden Tech. Fachliche Gegenlese: steht noch aus.
Änderungsprotokoll: 23.09.2026 Erstfassung.
Muster für Rechtsanwältinnen und Rechtsanwälte, Prüfung im Einzelfall bleibt beim Anwender.